Blog GranaZen|Gestão financeira com IA
Como controlar os gastos do cartão de crédito e não estourar a fatura
Aprenda a controlar os gastos do cartão de crédito, definir um limite pessoal, acompanhar parcelas e assinaturas e evitar surpresas na fatura.
Você começa o mês tranquilo e, quando percebe, a fatura do cartão está muito maior do que esperava?
Isso acontece porque o cartão de crédito pode facilitar muito o consumo.
Você compra hoje, mas o dinheiro só sai da conta depois.
E quando várias compras pequenas, parcelas e assinaturas se acumulam, fica fácil perder a noção de quanto você realmente gastou.
Neste artigo, você vai aprender como controlar os gastos do cartão de crédito, evitar surpresas na fatura e acompanhar suas despesas de forma mais prática.
Por que o cartão de crédito facilita gastar demais?
Imagine um mês normal:
- R$ 80 em um restaurante
- R$ 40 em delivery
- R$ 120 em compras
- R$ 50 em aplicativos
- R$ 100 em uma compra parcelada
Nenhuma dessas compras parece absurda.
Mas juntas representam R$ 390.
Se outras despesas forem adicionadas, a fatura pode crescer rapidamente.
O problema não é necessariamente o cartão.
É a falta de visibilidade.
1. Não confunda limite do cartão com dinheiro disponível
Seu banco pode oferecer um limite de R$ 10.000.
Isso não significa que você pode gastar R$ 10.000.
Limite do banco ≠ orçamento pessoal.
Seu orçamento deve determinar quanto você consegue gastar sem comprometer as outras despesas.
Por exemplo:
Renda: R$ 5.000
Limite do banco: R$ 10.000
Seu limite financeiro não é R$ 10.000.
É o valor que realmente cabe no seu orçamento.
2. Crie um limite pessoal
Uma estratégia simples é estabelecer um limite de gastos abaixo do limite oferecido pelo banco.
Por exemplo:
Limite do cartão: R$ 8.000
Limite pessoal: R$ 1.500
Isso cria uma barreira psicológica e financeira.
Você não precisa utilizar todo o crédito disponível só porque ele existe.
3. Não espere a fatura fechar
Um dos maiores erros é olhar a fatura apenas quando ela fecha.
Faça o contrário.
Acompanhe seus gastos durante o mês.
Se você já gastou R$ 1.200 e seu orçamento permite apenas R$ 1.500, você sabe que restam R$ 300.
Essa informação muda uma decisão de compra.
Confira também o valor total e a data de vencimento. O Banco Central destaca essas informações como essenciais na leitura da fatura.
4. Controle as compras parceladas
Parcelamento pode ser útil, mas também pode comprometer seu orçamento futuro.
Imagine:
| Compra | Parcela |
|---|---|
| Celular | R$ 150 |
| Roupa | R$ 100 |
| Viagem | R$ 200 |
| Eletrônico | R$ 120 |
| Total | R$ 570 |
Você já começou o próximo mês com R$ 570 comprometidos.
Por isso, ao parcelar, pense não apenas:
“Consigo pagar essa parcela?”
Mas também:
“Quanto já tenho comprometido nos próximos meses?”
5. Cuidado com assinaturas
As assinaturas são cobradas automaticamente e podem passar despercebidas.
Verifique regularmente:
- Streaming
- Música
- Aplicativos
- Softwares
- Academias
- Clubes
- Serviços digitais
Uma assinatura de R$ 30 representa R$ 360 em um ano.
Se você possui cinco assinaturas desse valor, são R$ 1.800 por ano.
6. Analise a fatura por categoria
Não olhe somente para o total.
Uma fatura de R$ 2.000 não diz onde o dinheiro foi gasto.
Uma análise por categoria mostra muito mais.
Exemplo:
| Categoria | Valor |
|---|---|
| Alimentação | R$ 600 |
| Compras | R$ 500 |
| Lazer | R$ 300 |
| Transporte | R$ 200 |
| Assinaturas | R$ 150 |
| Outros | R$ 250 |
Agora você consegue identificar quais categorias estão pesando mais. Para aprofundar essa análise, veja como a IA do GranaZen ajuda no controle de gastos.
7. Use seus próprios dados para tomar decisões
É muito mais fácil tomar uma decisão quando você tem informações concretas.
Em vez de pensar:
“Acho que estou gastando muito com restaurantes.”
Você pode descobrir:
“Gastei R$ 650 em restaurantes este mês.”
Essa diferença é importante.
Você deixa de tomar decisões com base em sensação e passa a tomar decisões com base em dados.
Como o GranaZen pode ajudar a controlar o cartão?
Fazer esse acompanhamento manualmente pode ser cansativo.
Você teria que entrar no aplicativo do banco, conferir a fatura, identificar cada compra e depois organizar tudo.
O GranaZen pode simplificar esse processo.
Ao conectar suas contas pelo Open Finance, você consegue centralizar suas informações financeiras e acompanhar seus gastos de forma mais organizada.
Assim, você não precisa esperar o final do mês para descobrir o que aconteceu.
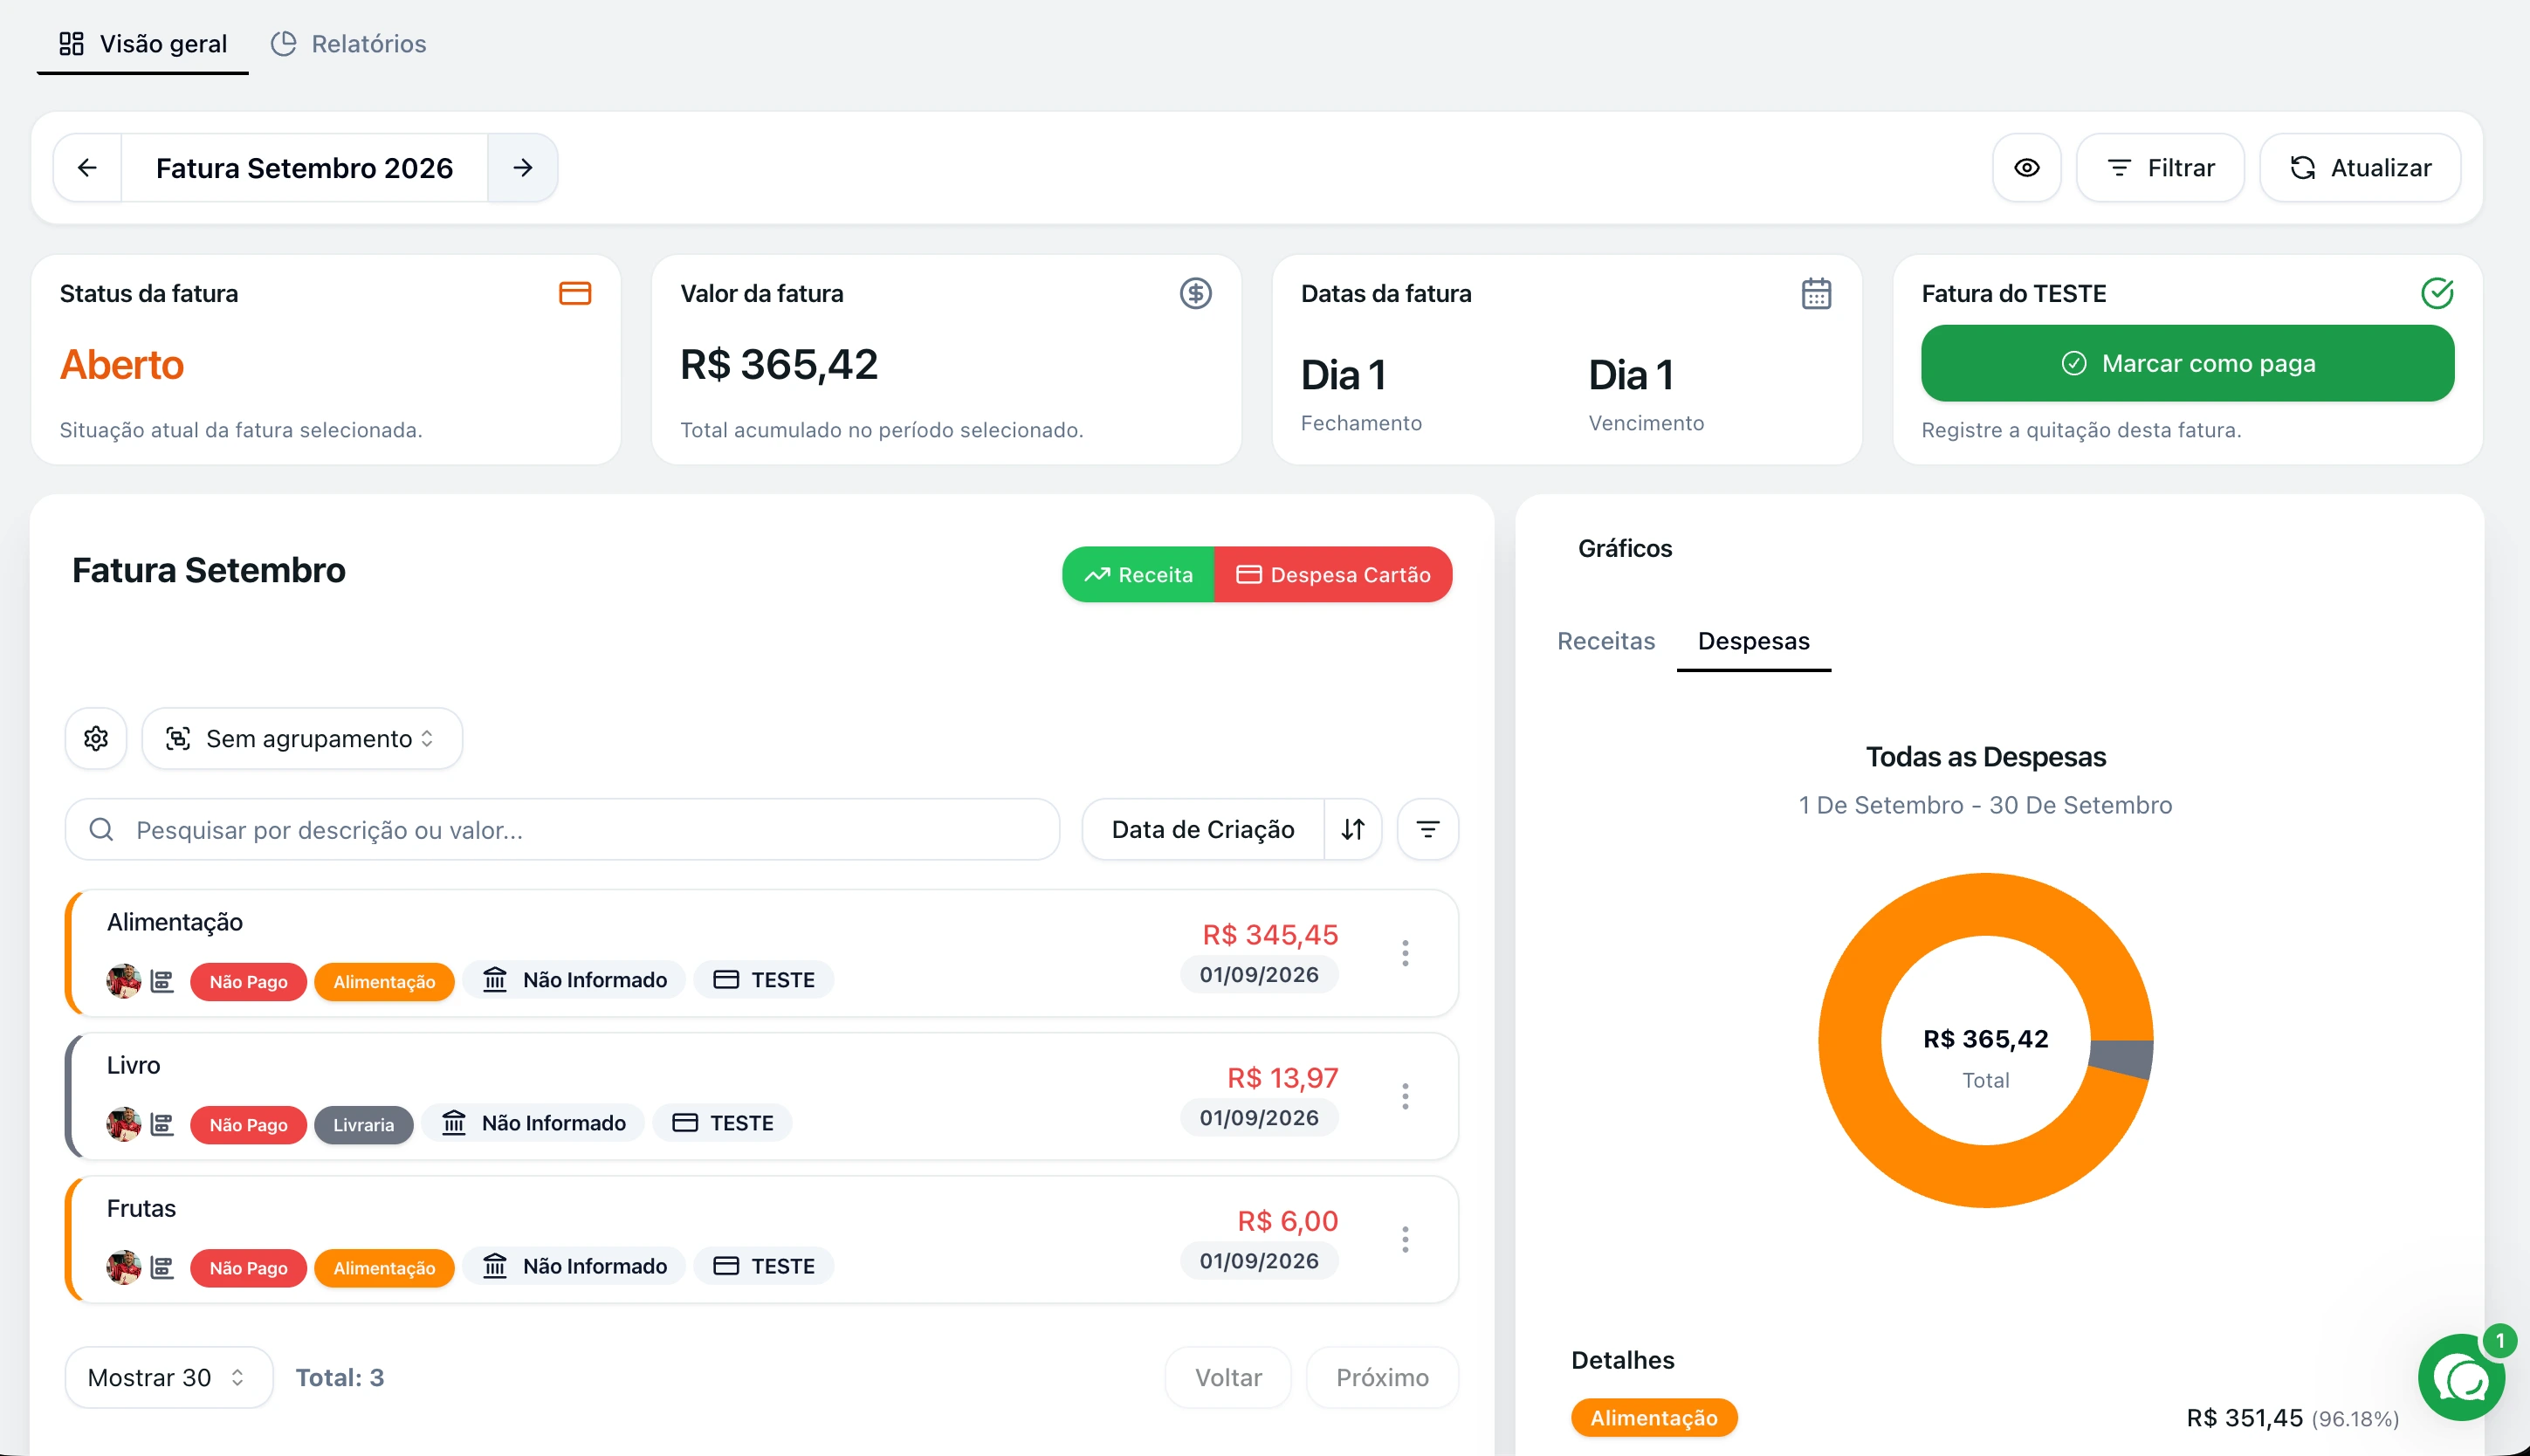
E se você não tem tempo para ficar analisando a fatura durante o dia, pode usar o GranaZen pelo WhatsApp.
Você pode conversar com seu assistente financeiro e perguntar coisas como:
“Quanto já gastei este mês?”
“Quanto gastei com alimentação?”
“Quanto estou gastando com lazer?”
“Qual categoria está consumindo mais dinheiro?”
Isso transforma o controle financeiro em uma conversa simples, em vez de uma tarefa que exige abrir várias telas e procurar informações.
E se eu não quiser ficar controlando meu cartão todos os dias?
Essa é justamente a vantagem de automatizar parte do processo.
Você não precisa transformar sua vida em uma planilha.
O objetivo é ter suas informações disponíveis e organizadas para analisar quando precisar.
Com o GranaZen, depois de conectar suas contas pelo Open Finance, você pode usar seus próprios dados financeiros para entender seus gastos sem precisar começar tudo do zero todos os meses.
Perguntas frequentes
Como controlar os gastos do cartão de crédito?
Acompanhe a fatura durante o mês, estabeleça um limite pessoal, controle compras parceladas e analise os gastos por categoria.
Qual limite do cartão devo usar?
Não existe uma porcentagem universal. O ideal é definir um limite pessoal compatível com sua renda, suas despesas e seus objetivos.
Como não estourar a fatura do cartão?
Não espere a fatura fechar. Acompanhe seus gastos durante o mês e considere também parcelas e assinaturas que já estão comprometidas.
Como controlar vários cartões?
Centralize as informações sempre que possível e acompanhe o total gasto em todos os cartões, não apenas a fatura de cada um separadamente.
Posso usar o GranaZen para acompanhar meus gastos?
Sim. O GranaZen permite conectar suas contas pelo Open Finance e acompanhar suas informações financeiras de forma organizada. Também é possível utilizar o GranaZen pelo WhatsApp para conversar sobre seus gastos.
Conclusão
O cartão de crédito não precisa ser o vilão da sua vida financeira.
O problema aparece quando você perde a visibilidade.
Em vez de perguntar apenas:
“Quanto veio minha fatura?”
comece a perguntar:
“Quanto já gastei?”
“Onde estou gastando?”
“Quanto ainda posso gastar?”
Quando essas respostas ficam fáceis de encontrar, controlar o cartão também fica mais fácil.
Depois de encontrar espaço no orçamento, veja como juntar dinheiro ganhando pouco e transformar pequenas economias em metas.
Conecte suas contas ao GranaZen e teste grátis por 3 dias. Acompanhe sua vida financeira de forma mais simples.